Índice
Introdução
Os impactos da Reforma Tributária na construção civil representam uma das transformações mais significativas para o setor nos últimos anos. A aprovação da Reforma Tributária brasileira, consolidada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, altera profundamente a estrutura de tributação sobre o consumo, substituindo tributos tradicionais por novos modelos de cobrança que afetam diretamente as operações de construtoras, incorporadoras e prestadores de serviços do ramo.
Manter-se atualizado sobre os impactos da Reforma Tributária na construção civil é fundamental para garantir regularidade fiscal, preservar margens operacionais e evitar autuações decorrentes de apurações incorretas.
O setor, que historicamente lida com uma carga tributária elevada e regras complexas de tributação sobre serviços e insumos, precisará adaptar processos, contratos e estruturas societárias para operar com segurança durante o período de transição, que se estende até 2033.
Por que a Reforma Tributária impacta tanto a construção civil?
De modo geral, os impactos da Reforma Tributária na construção civil dizem respeito às mudanças nas regras de apuração, recolhimento e aproveitamento de créditos tributários que afetam empresas do setor, sejam construtoras, incorporadoras, empreiteiras ou prestadores de serviços especializados.
A reforma substituirá cinco tributos atuais, entre eles o PIS, a Cofins, o IPI, o ICMS e o ISS, por três novos instrumentos: a Contribuição sobre Bens e Serviços (CBS), o Imposto sobre Bens e Serviços (IBS) e o Imposto Seletivo. Para a construção civil, que opera simultaneamente com obrigações estaduais (ICMS sobre materiais) e municipais (ISS sobre serviços), essa unificação representa uma reestruturação completa da forma de calcular e recolher tributos.
Compreender os novos impostos da Reforma Tributária é o primeiro passo para que gestores fiscais e controllers do setor dimensionem os ajustes necessários nos sistemas, contratos e processos internos.
Principais tributos afetados pela Reforma Tributária na construção civil
A construção civil concentra uma série de obrigações tributárias que serão reorganizadas pela Reforma. Entender cada uma delas é essencial para mapear seus efeitos no setor com precisão.
PIS e Cofins
Atualmente, construtoras no regime de Lucro Real apuram PIS e Cofins pelo regime não cumulativo, com alíquotas de 1,65% e 7,6%, respectivamente, e aproveitamento de créditos sobre insumos. No Lucro Presumido, o regime é cumulativo, com alíquotas de 0,65% e 3%. A CBS substituirá ambas as contribuições, com uma alíquota unificada e regime não cumulativo generalizado.
Impactos da Reforma Tributária na construção civil: ICMS e ISS
O ICMS incide sobre materiais de construção adquiridos pelas empresas, enquanto o ISS recai sobre a prestação de serviços de construção. Com a Reforma, ambos serão absorvidos pelo IBS, eliminando a fragmentação entre obrigações estaduais e municipais, mas exigindo adaptação dos sistemas de emissão de documentos fiscais e apuração de créditos.
Contribuições previdenciárias sobre a folha
A construção civil também opera com retenção de INSS sobre serviços tomados e prestados, além de contribuições previdenciárias patronais sobre a folha. Essas obrigações não são diretamente afetadas pela reforma do consumo, mas a reorganização da carga tributária total pode influenciar decisões de planejamento e estruturação de contratos.
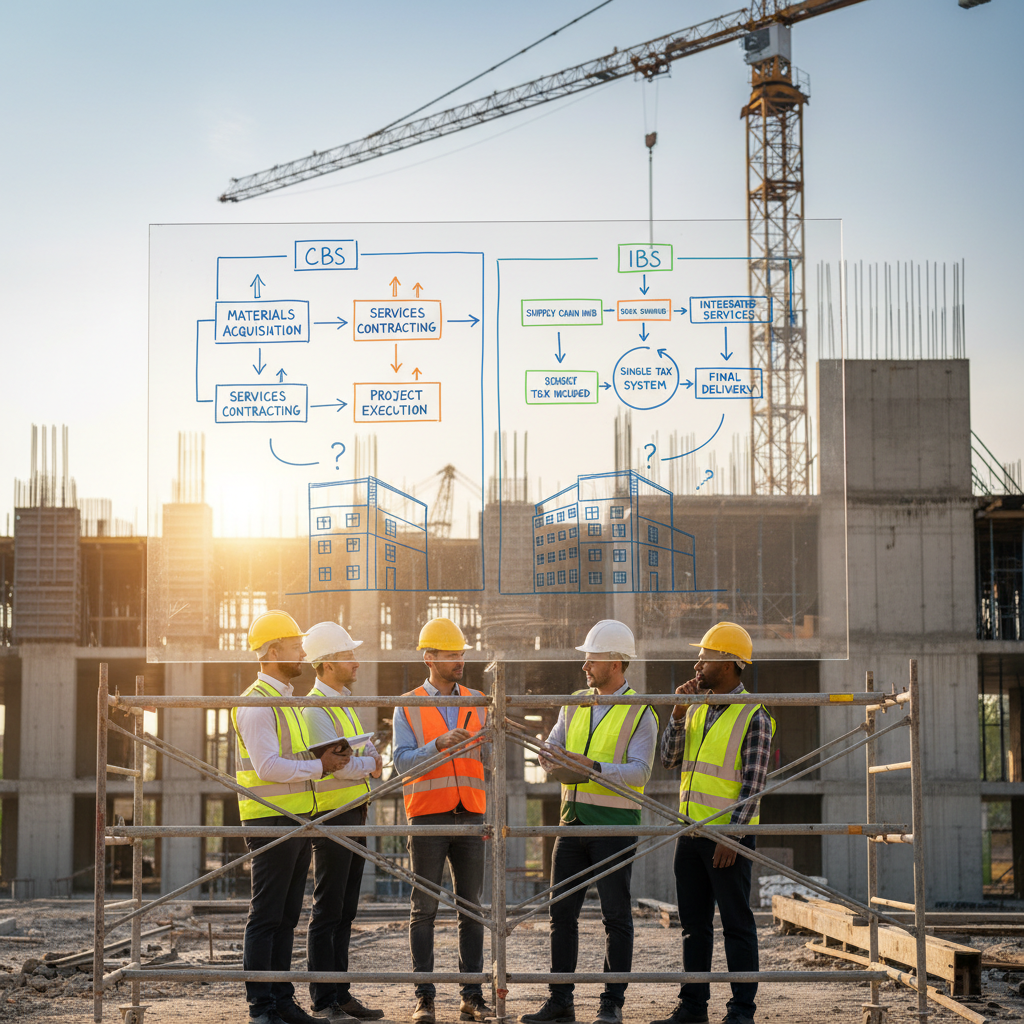
Construção civil tem redução de IBS e CBS?
A CBS e o IBS são os pilares centrais dos impactos da Reforma Tributária na construção civil. Ambos integram o modelo de valor agregado (IVA dual), com regras de não cumulatividade que permitem a apropriação de créditos nas aquisições que atendam aos requisitos previstos na legislação.
A Reforma Tributária estabelece um tratamento específico para as operações com bens imóveis e para determinadas atividades relacionadas à construção civil. Nesses casos, há redução de 50% nas alíquotas do IBS e da CBS, em relação à alíquota de referência dos tributos. Para operações de locação, cessão onerosa e arrendamento de bens imóveis, a redução prevista é de 70%.
Essa redução é um dos fatores que devem ser considerados na análise dos impactos da reforma tributária na construção civil, mas não deve ser avaliada isoladamente. O resultado efetivo para cada empresa também depende da possibilidade de apropriação de créditos, da estrutura de custos, do modelo de operação e da formação de preços.
Para a construção civil, isso representa uma mudança relevante: empresas que hoje operam no regime cumulativo de PIS e Cofins, como ocorre no Lucro Presumido, não aproveitam créditos dessas contribuições pelo regime não cumulativo. Com a CBS, a possibilidade de apropriação de créditos passa a seguir as regras do novo regime, o que pode alterar a carga efetiva sobre materiais e serviços adquiridos.
Por outro lado, a comparação entre a carga tributária atual e a nova sistemática não deve considerar apenas as alíquotas nominais. Empresas que hoje operam no Lucro Presumido, por exemplo, precisarão avaliar conjuntamente as reduções aplicáveis, as possibilidades de apropriação de créditos, a estrutura de custos e o modelo de operação para identificar os efeitos efetivos da Reforma Tributária.
Vale destacar que a transição da reforma tributária ocorrerá de forma gradual entre 2026 e 2033, com coexistência dos sistemas antigo e novo durante esse período, o que exige controles paralelos e atenção redobrada das equipes fiscais.
Construtoras e incorporadoras: impactos diferentes
Embora façam parte do mesmo setor, construtoras e incorporadoras podem sentir os impactos da reforma tributária na construção civil de maneiras diferentes.
A construtora que presta serviços para terceiros precisa avaliar principalmente os efeitos da nova tributação sobre a prestação de serviços, os custos dos materiais e serviços contratados, a possibilidade de apropriação de créditos e a formação de preços.
Já a incorporadora, além dos custos relacionados à construção, precisa considerar as regras específicas aplicáveis às operações com bens imóveis, incluindo a tributação sobre a venda das unidades, os créditos permitidos e os mecanismos de redução da base de cálculo previstos para determinadas operações. Por isso, a análise tributária deve considerar o modelo de negócio e não apenas a atividade econômica registrada pela empresa.
Como funcionam os créditos de IBS e CBS na construção civil?
A possibilidade de apropriação de créditos é outro ponto relevante dos impactos da reforma tributária na construção civil. No regime regular, as empresas poderão apropriar créditos de IBS e CBS relativos às aquisições que atendam aos requisitos estabelecidos pela legislação.
Para empresas da construção civil, isso exige uma análise detalhada dos materiais, equipamentos, serviços e demais aquisições relacionados à atividade, considerando quais operações geram direito a crédito e como esses valores podem afetar a carga tributária efetiva.
A apropriação desses créditos também exige controles específicos, como a contabilidade de custos por obra ou a vinculação do documento fiscal à identificação da obra no Cadastro Imobiliário Brasileiro (CIB), conforme as regras aplicáveis.
Nas operações imobiliárias, existem ainda regras específicas para a apropriação e utilização dos créditos, que precisam ser analisadas de acordo com o tipo de empreendimento e a operação realizada.
Redutor de ajuste e redutor social
As operações com imóveis também contam com mecanismos específicos que podem reduzir a base de cálculo do IBS e da CBS. Entre eles estão o redutor de ajuste e, em situações específicas, o redutor social.
O redutor de ajuste está relacionado às operações de alienação de imóveis e busca considerar valores associados à aquisição e à formação do imóvel, observadas as condições previstas na legislação. Já o redutor social é aplicável a determinadas operações envolvendo imóveis residenciais novos e lotes residenciais, conforme os requisitos estabelecidos pelas normas da Reforma Tributária.
Esses mecanismos podem alterar o valor efetivamente tributado e, consequentemente, influenciar os impactos da reforma tributária na construção civil sobre o preço de venda e a margem dos empreendimentos. Por isso, devem ser considerados nas simulações tributárias antes da definição da estratégia comercial.
Impactos sobre preços e margens
Os impactos da reforma tributária na construção civil não podem ser avaliados apenas pela comparação entre as alíquotas atuais e as novas alíquotas de IBS e CBS. A carga efetiva também será influenciada pelos créditos apropriados, pelas reduções específicas, pelos custos dos insumos e pelo modelo de operação.
Para construtoras e incorporadoras, essa análise é fundamental porque alterações na tributação podem refletir diretamente no custo dos projetos, no preço de venda e na margem dos empreendimentos.
Por isso, antes de definir preços ou revisar contratos, é importante simular diferentes cenários e avaliar como cada combinação de custos, créditos e tributos poderá afetar o resultado da operação.
Fornecedores e impacto nos custos
A estrutura tributária dos fornecedores também deve fazer parte da análise dos impactos da reforma tributária na construção civil. Materiais, equipamentos e serviços terceirizados representam uma parcela significativa dos custos de muitas operações do setor, e as mudanças na sistemática de créditos podem alterar o custo efetivo das aquisições.
Por isso, construtoras e incorporadoras devem avaliar sua cadeia de fornecedores, os documentos fiscais emitidos e os possíveis créditos relacionados às aquisições, antecipando possíveis efeitos sobre os custos dos projetos, preços e margens.
Fluxo de caixa durante a transição
Os impactos da reforma tributária na construção civil também precisam ser analisados sob a perspectiva do fluxo de caixa. Obras e empreendimentos imobiliários costumam envolver ciclos longos, pagamentos parcelados, aquisição antecipada de materiais e recebimentos distribuídos ao longo do projeto.
Nesse cenário, mudanças na apuração dos tributos, no aproveitamento de créditos e na formação dos preços podem afetar o planejamento financeiro da empresa. Por isso, as projeções de fluxo de caixa devem considerar diferentes cenários tributários durante o período de transição até 2033.
Impactos da Reforma Tributária na construção civil sobre o regime de tributação
Os impactos da Reforma Tributária na construção civil variam conforme o regime de tributação adotado pela empresa. Cada modelo apresenta particularidades que precisam ser reavaliadas à luz das novas regras.
No Lucro Real, a transição tende a ser mais natural, pois as empresas já operam com não cumulatividade no PIS e na Cofins. O desafio será adaptar os sistemas de apuração de créditos para os novos critérios da CBS e do IBS.
No Lucro Presumido, os impactos da Reforma Tributária na construção civil são mais profundos. A mudança para o novo regime de tributação do consumo exige uma análise integrada dos efeitos sobre a carga tributária, considerando a possibilidade de apropriação de créditos, as reduções aplicáveis, a estrutura de custos e o perfil da operação.
Antes de qualquer decisão sobre o regime tributário, também é importante realizar simulações que considerem a tributação sobre o consumo, o IRPJ e a CSLL, além dos efeitos sobre contratos, preços e margens.
Já no Simples Nacional, as construtoras enquadradas terão tratamento específico durante a transição, com regras próprias para IBS e CBS.
Simples Nacional e a decisão de 2026
Para as empresas da construção civil enquadradas no Simples Nacional, os impactos da reforma tributária na construção civil também envolvem uma decisão estratégica relacionada ao IBS e à CBS.
A empresa precisa avaliar se é mais vantajoso permanecer com o tratamento dos novos tributos dentro do Simples ou optar pelo recolhimento de IBS e CBS pelo regime regular, considerando as regras e os prazos aplicáveis.
Essa decisão deve levar em conta fatores como perfil dos clientes, possibilidade de geração e aproveitamento de créditos, estrutura de custos, preços praticados e impacto no fluxo de caixa. Para as decisões relacionadas ao ano de 2027, 2026 é um período fundamental para realizar simulações e avaliar as alternativas disponíveis.
Impactos da Reforma Tributária na construção civil: obrigações que já começaram em 2026
A transição da Reforma Tributária se estende até 2033, mas algumas adaptações já iniciaram em 2026. Para as empresas da construção civil, isso significa que a preparação não deve ser tratada como uma medida para o futuro.
Entre as mudanças que já exigem atenção estão as adaptações dos documentos fiscais eletrônicos, sistemas de emissão de notas, cadastros e parametrizações necessárias para a implementação da CBS e do IBS.
As empresas também precisam acompanhar as novas obrigações acessórias e os procedimentos definidos pelos órgãos responsáveis pela administração dos novos tributos. A adequação dos sistemas e processos desde 2026 é importante para evitar inconsistências durante a coexistência entre o modelo atual e o novo sistema.
Dessa forma, os impactos da reforma tributária na construção civil já podem ser percebidos na rotina fiscal, contábil e financeira das empresas, mesmo antes da conclusão da transição.
Exemplos de impactos da Reforma Tributária na construção civil
- Construtora que presta serviços: Uma construtora que presta serviços para terceiros pode sentir os impactos da reforma tributária na construção civil, principalmente na formação de preços, nos custos dos materiais e serviços contratados e na possibilidade de apropriação de créditos. A análise da cadeia de fornecedores também será importante para projetar o custo efetivo das obras.
- Incorporadora que comercializa imóveis: Para uma incorporadora, os impactos podem envolver a tributação das vendas das unidades, os créditos relacionados às aquisições e os mecanismos específicos aplicáveis às operações imobiliárias, como o redutor de ajuste e, quando cabível, o redutor social. Nesse caso, a análise pode influenciar diretamente o preço de venda e a margem do empreendimento.
- Empresa do setor no Simples Nacional: Já uma empresa da construção civil enquadrada no Simples Nacional precisará avaliar como as novas regras de IBS e CBS podem afetar sua operação, especialmente diante das alternativas disponíveis para o recolhimento desses tributos. A relação com clientes e fornecedores, a possibilidade de geração de créditos e o impacto financeiro devem fazer parte dessa decisão.
- Obras de longa duração: Em uma obra com execução prevista para vários anos, os impactos da reforma tributária na construção civil podem aparecer de forma gradual. Mudanças na tributação, nos custos dos fornecedores e na formação de preços podem afetar o orçamento inicial, a margem e o fluxo de caixa, tornando necessária a revisão periódica das projeções.
Riscos do descumprimento e da falta de planejamento
Ignorar os impactos da Reforma Tributária na construção civil pode gerar consequências severas para as empresas do setor. Entre os principais riscos, destacam-se:
- Apuração incorreta de créditos tributários durante o período de transição, gerando apropriação indevida de créditos ou passivos não identificados;
- Autuações por inconsistências entre os sistemas de escrituração fiscal e as novas obrigações acessórias;
- Perda de competitividade em contratos e licitações por não considerar a nova estrutura de custos tributários nos orçamentos;
- Dificuldade de repasse dos novos tributos nos contratos já firmados, especialmente em obras de longa duração;
- Exposição a multas e juros por recolhimento em alíquotas ou bases de cálculo desatualizadas.
Nesse contexto, a falta de preparo não é apenas um risco operacional: é um risco estratégico para a sustentabilidade financeira do negócio.
Como se preparar para os impactos da Reforma Tributária na construção civil
Organizar-se diante desses impactos exige ação imediata e estruturada. Algumas medidas são fundamentais para reduzir riscos e aproveitar oportunidades.
Realize um diagnóstico tributário completo
O primeiro passo é mapear a estrutura tributária atual da empresa: regime de tributação, tributos recolhidos, créditos aproveitados e obrigações acessórias entregues. Esse diagnóstico permitirá identificar pontos de ajuste e oportunidades de recuperação de créditos tributários antes da transição.
Avalie o impacto nos contratos vigentes
Contratos de longa duração precisam ser revisados para verificar se há cláusulas de reajuste tributário que protejam a empresa de aumentos de carga decorrentes da Reforma Tributária. Em projetos que atravessam diferentes etapas da transição tributária, também é importante avaliar como as mudanças podem afetar a formação de preços, os custos previstos e o equilíbrio econômico-financeiro dos contratos.
Nesse processo, os Estudos de Impacto da Reforma podem auxiliar na análise dos efeitos das novas regras sobre os contratos, permitindo identificar possíveis alterações nos custos e na formação de preços. Essa revisão é especialmente importante em obras públicas e contratos de empreitada global.
Invista em tecnologia e capacitação
Os sistemas de ERP, emissão de notas fiscais e escrituração precisarão ser atualizados para suportar a coexistência dos dois regimes durante o período de transição. Além disso, as equipes fiscais e contábeis precisam ser capacitadas para operar com as novas regras da CBS e do IBS.
Antecipe o planejamento tributário
Os impactos da Reforma Tributária na construção civil devem ser avaliados dentro de um planejamento tributário estratégico, que considere o regime mais vantajoso para cada fase da transição, as oportunidades de aproveitamento de créditos e a adequação dos processos internos às novas exigências.
Simule diferentes cenários tributários
Os Estudos de Impacto da Reforma permitem analisar como as novas regras podem afetar diferentes modelos de operação, considerando as particularidades de cada empresa. A avaliação pode contemplar a estrutura de custos, os créditos de IBS e CBS, as reduções e os redutores aplicáveis, além dos efeitos sobre preços, margens e fluxo de caixa.
A partir dos resultados, é possível comparar cenários e identificar os principais pontos de atenção para a empresa durante o período de transição. Dessa forma, os impactos da reforma tributária na construção civil podem ser avaliados de maneira mais precisa, apoiando decisões relacionadas a preços, contratos, fornecedores e planejamento tributário.
Reduza riscos com a Axxen diante dos impactos da Reforma Tributária na construção civil
Os impactos da Reforma Tributária na construção civil exigem mais do que atualização normativa: exigem uma revisão completa da estratégia tributária da empresa. Falhas na adaptação a esse novo cenário podem gerar autuações, perda de créditos e aumento não planejado da carga tributária, comprometendo margens já pressionadas pelo setor.
A Axxen apoia construtoras, incorporadoras e prestadoras de serviços da construção civil na preparação para as mudanças da reforma, com soluções em revisão fiscal, planejamento tributário, Estudos de Impacto da Reforma e tax compliance.
Com ampla experiência no mercado nacional, a Axxen oferece o diagnóstico técnico e a expertise necessários para que sua empresa atravesse o período de transição com segurança e eficiência.
Entre em contato com a Axxen e garanta que os impactos da Reforma Tributária na construção civil sejam gerenciados com estratégia, precisão e conformidade. Ou acesse agora o diagnóstico gratuito e descubra quanto sua empresa pode recuperar e economizar com um planejamento tributário estruturado.
Conclusão
Os impactos da Reforma Tributária na construção civil abrangem desde a substituição de tributos consolidados, como PIS, Cofins, ICMS e ISS, pela CBS e pelo IBS, até a revisão dos regimes de tributação, dos contratos vigentes e dos processos de apuração e escrituração fiscal. O período de transição, que se estende até 2033, exige que as empresas do setor atuem de forma proativa e estruturada.
Mais do que cumprir novas obrigações, adaptar-se a esses impactos representa uma oportunidade de reorganizar a gestão tributária, identificar créditos não aproveitados e posicionar a empresa de forma mais competitiva. Empresas que investirem em diagnóstico, planejamento e capacitação agora sairão à frente na corrida pela eficiência fiscal.
Quero um estudo de impacto da reforma tributária para minha empresa